


2026年10月看市场,国有六大行一年期定期挂牌大概0.95%,三年期常规大概1.25%。 20万起存的大额存单最高约1.5%到1.6%。 手里有10万存国有大行三年定期股票融资期限,按1.25%算,三年利息约4500元,平均一年1500元。
股份行像招商、中信、光大、浦发这些,三年期大多在1.3%上下,比大行高一点,但空间很小。 各地农商行、城商行、正规民营银行会高一些,常规三年期挂牌大概1.75%到2.1%,这已经接近保本普通存款的高位。
还出现一个现象,部分中小银行一年期比三年、五年还高,也就是利率倒挂。 钱锁得越久,不一定拿得越多。
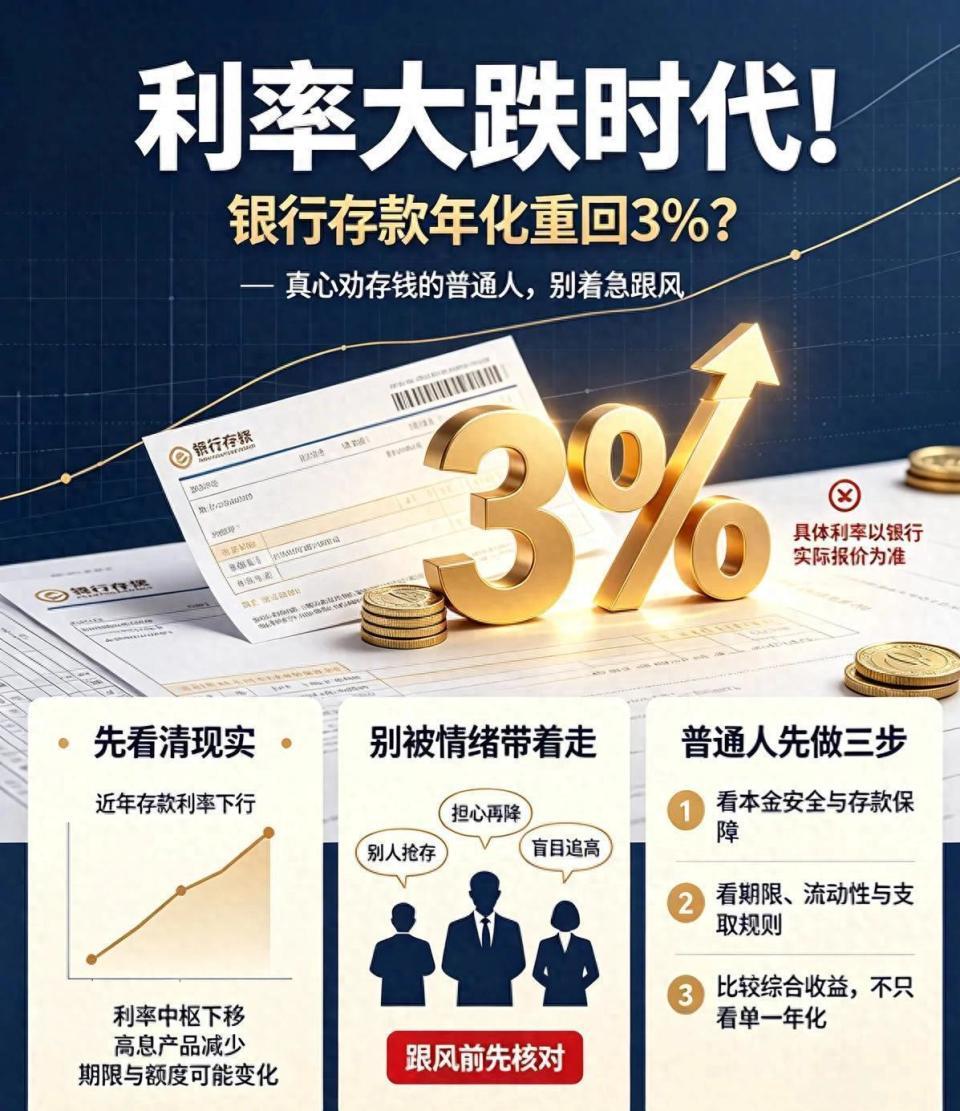
网上说的3%,先分清楚是哪一类。
民营银行限时7天通知存款,季末、节前冲量时会做补贴。 近期有产品前7天综合年化给到3%,但拆开看,基础利率可能只有1.05%,剩下靠积分或现金补贴,起存5万,仅限特邀或新客,活动到9月30日前后就结束。 7天之后自动续到普通7天通知,综合收益会回到1.3%左右。
这类产品本身算存款,受存款保险保障,但限制很细。 新用户、单户限额、连续存放、不能中途支取,几条里坏一条,补贴可能全部不算,只按基础利率结。 想拿满3%,实际是拿“不取钱+抢额度+活动不停”换出来的,不适合把家庭主力资金全塞进去。
结构性存款名字带存款,运作不是普通定期。 银行把大部分本金做存款,小部分去买汇率、黄金、指数类衍生品。 页面写预期最高3%,只是上限。 2026年7月全市场人民币结构性存款平均预期最高收益约1.89%,挂钩指数、股票类的最高标得高,中间收益约1.41%;挂钩黄金的平均最高约1.57%,挂钩汇率约1.86%。 真到期拿多少,看观察期和触发条件。 行情不对,可能只拿保底那一档。
银行线下还有一种,口头说“保本保息、年化3%、随存随取”,合同拿出来是增额寿险、年金险或者资管理财。 增额寿的3%多是长期复利演示,前几年现金价值低,第三、第五年退保可能低于本金。 资管理财按资管新规做净值,不保本,行情差会亏。 很多人被“和存款一样”的话术带过去,签字时才发现产品名称完全不对。
存款保险的规则也得看明白。 同一人在同一家投保银行,所有活期、定期、大额存单的本金和利息合并算,50万元以内全额保障,保费银行出,储户不另付。 超过50万的部分,不按“再给50万”理解,而是从银行清算财产里依法受偿。
它只保一般性存款。 理财、基金、保险、结构性存款的浮动收益部分,不在存款保险范围里。 小银行只要有存款保险标识,50万以内和普通大行的安全逻辑一致;但同一家银行多张卡、多个账户,都合并进50万限额,不是每张卡各赔50万。
家里留应急钱,通常按6到12个月生活费放活期、货币基金、普通通知存款。 这部分不追求高息,重点是生病、修车、临时周转能当天取出。 把应急钱存三年定期,真到用钱再提前取,往往按活期或活动后低利率重算,反而不划算。
1到3年不用的钱,可看本地正规农商行、城商行三年定期,合同写固定利率就按合同来。 资金达到20万,可问大额存单,部分产品支持转让,急用时不一定非得提前支取按活期扣息。 国有大行三年大额目前常见1.55%到1.60%档,中小银行三年定期挂牌到1.75%至2.1%之间,选哪家看资金量、用钱时间和是否接受小银行。
5年以上长期不动的钱,今年不一定非要锁5年。 很多银行5年期和3年期差距很小,有的甚至5年更低。 资金锁死之后,中间遇到更好的产品或者临时需要用大钱,提前支取的损失会比较大。
办业务前看四样东西。 产品详情写“一般性存款”还是“理财/保险/结构性”;利率写“固定”还是“预期/综合/最高”;提前支取按什么规则计息;这家网点有没有存款保险标识。 工作人员口头说稳赚3%,不如合同里那几行字管用。
渠道只走银行柜台、官方APP、官方小程序。 陌生链接、私聊发来的“内部高息存款”“名额有限3%”,先停一下。 近期季末国庆活动多,民营银行3%通知存款、部分城商行2%出头三年存款都有额度限制和地域限制,异地线上开不了、活动结束即恢复原价,这些都是正常情况,不是“错过再也买不到”。
普通人存钱不需要追每一个高息广告。 把应急、短期、中长期分开,能接受的小银行存合规存款,超50万拆几家股票融资期限,合同看清楚,利息少一点但规则透明。 看到3%先问一句:是固定利率还是补贴,是存款还是理财保险,是随时取还是锁几年。 三句话答不全,就别急着转钱。
文章为作者独立观点,不代表中国股票配资网_股票配资网_实盘配资排行榜观点
相关文章


