


摘要:美联储继续鹰派?沃什今日11:30亮相IMF发表讲话;黄仁勋力挺CoreWeave,股价反弹但信用压力仍在;可口可乐再新高股指配资公司,拿下肯德基美国饮料合作。
全球市场: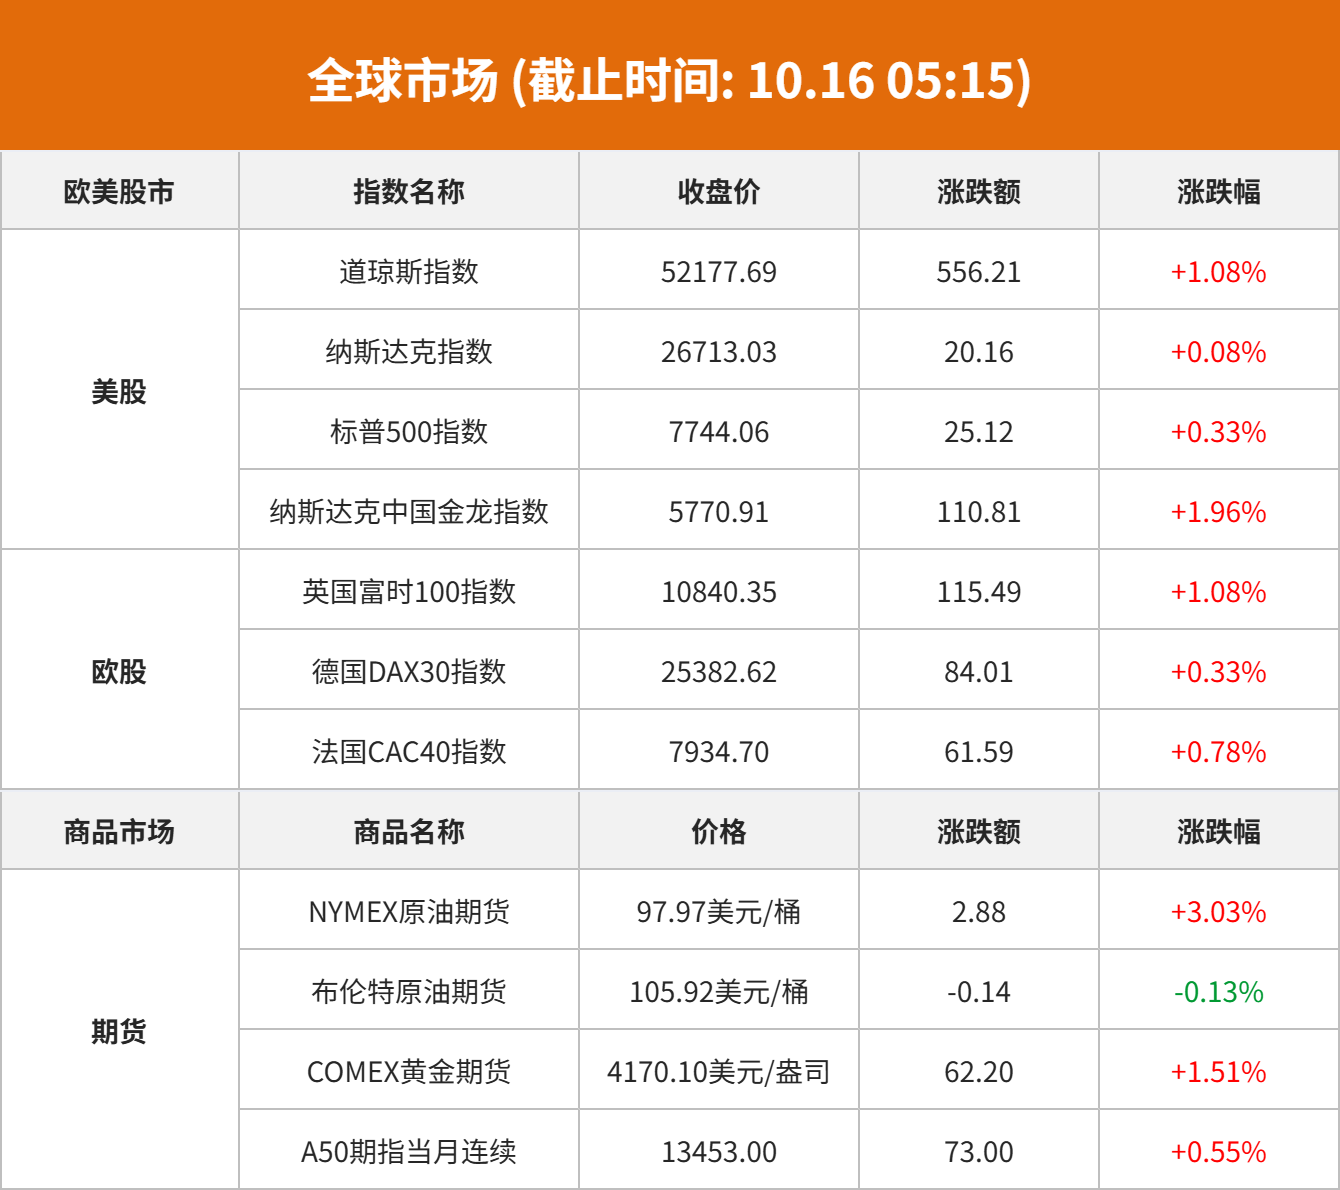
美股市场:美股三大指数10月15日收盘全线上涨。截至收盘,道琼斯工业平均指数比前一交易日上涨556.21点,收于52177.69点,涨幅为1.08%;标准普尔500种股票指数上涨25.12点,收于7744.06点,涨幅为0.33%;纳斯达克综合指数上涨20.16点,收于26713.03点,涨幅为0.08%。
半导体、存储板块涨跌不一,费城半导体指数盘中一度跌超4%,最终收跌0.88%,为连续第七天下跌。个股方面,高通涨超3%,ARM涨近3%,美光科技涨超1%;拉姆研究跌超3%,英特尔跌近3%,科磊、西部数据跌超2%,台积电、英伟达跌近2%,SK海力士跌近1%。
贵金属、加密货币概念股涨幅居前,Circle涨超9%,Coinbase涨超6%,埃尔拉多黄金涨超5%,金田涨超4%,泛美白银涨超3%。
计算机硬件、油气板块走低,昆腾跌超9%,戴尔科技跌近7%,希捷科技跌超3%,瓦莱罗能源跌超3%,PBF Energy跌近3%,雪佛龙、埃克森美孚跌超1%。
可口可乐涨0.24%,盘中股价一度涨超2%,刷新纪录高位。AI云服务商CoreWeave收涨近6%,结束此前连续三个交易日下跌。
中概股延续反弹,纳斯达克中国金龙指数涨1.96%,报5770.91点,互联网平台、出行与新能源车板块集体走强。个股方面,网易涨2.73%,携程涨2.70%,京东涨2.66%,蔚来涨2.64%,小鹏集团涨2.23%,理想汽车涨1.78%,贝壳涨1.77%,拼多多涨1.19%,哔哩哔哩涨1.12%,百度涨0.86%,富途控股涨0.32%;阿里巴巴微跌0.04%。
欧股市场:欧洲三大股指10月15日全线上涨。英国伦敦股市《金融时报》100种股票平均价格指数报收于10840.35点,较前一交易日上涨115.49点,涨幅为1.08%;法国巴黎股市CAC40指数报收于7934.7点,较前一交易日上涨61.59点,涨幅为0.78%;德国法兰克福股市DAX指数报收于25382.62点,较前一交易日上涨84.01点,涨幅为0.33%。
商品市场:国际油价10月15日上涨。截至当天收盘,纽约商品交易所WTI原油期货当月连续合约上涨2.46美元,收于每桶97.55美元,涨幅为2.59%。COMEX黄金期货当月连续合约上涨84.60美元,涨幅2.06%,报4192.5美元/盎司。COMEX白银期货当月连续合约上涨1.73美元,涨幅3.09%,报57.605美元/盎司。现货黄金上涨65.31美元,涨幅1.59%,报4170.64美元/盎司。现货白银上涨1.80美元,涨幅3.24%,报57.44美元/盎司。
热点要闻:哈玛克警惕通胀预期恶化,称美联储或需更大力度加息
据路透社10月15日报道,克利夫兰联储主席哈玛克在高盛纽约活动上表示,如果公众逐渐形成物价压力将持续的预期,货币政策控制通胀的难度会增加,美联储可能需要采取更大幅度的行动。她未明确说明10月会议应如何决策,但表示,目前尚未感受到金融条件对经济形成约束。哈玛克此前一直较早支持通过加息应对高通胀。美联储9月已将政策利率上调25个基点至3.75%—4%,市场普遍预计年底前仍可能再次加息。本周公布的美国通胀数据高于预期,部分市场人士因而上调对10月27日至28日会议加息的判断;哈玛克此次并未给出具体加息幅度或行动时间。
沃什今日11:30亮相IMF,花旗提示讲话或被解读为偏鹰
根据美联储及IMF官方日程,北京时间10月16日11:30,沃什将在曼谷与IMF总裁格奥尔基耶娃进行炉边对话,讨论重塑全球经济的力量。本周美国9月CPI同比升至3.7%,PPI环比上涨1.3%,连续偏热的通胀数据令10月与12月加息节奏再受关注。花旗首席美国经济学家Andrew Hollenhorst团队认为,沃什可能继续避免提供明确前瞻指引,但若重申通胀高于目标、联储将相应采取行动,市场仍可能将其解读为偏鹰;他也可能通过强调金融条件已经收紧,平衡讲话基调。美联储下一次议息会议定于10月27日至28日举行,会议结束后将公布利率决议并举行新闻发布会。
华尔街警惕贝森特再度出手压制收益率,本周五或现关键线索
本周五,主要国债一级交易商将在再融资公告发布前收到财政部的例行调查问卷。市场人士认为,问卷的提问方式和内容本身,可能成为判断贝森特政策倾向的风向标。据花旗集团分析,此次问卷或暗示长端发债规模将有所收缩,贝森特可能以养老基金对长端国债需求不振为由,考虑削减乃至取消20年期国债发行。借贷成本上升一直是特朗普政府的心腹之患,贝森特8月的"财政部扭曲操作"初期确实压制了收益率,但也实际上打破了财政部数十年坚守的"定期且可预测"发债原则,引发市场对政策不确定性加剧的忧虑。对于投资者而言,财政部的下一步选择将直接影响美国国债市场的供需格局与定价逻辑。
潘功胜重申适度宽松政策,关注国债波动及AI估值风险
中国人民银行10月15日晚间披露,潘功胜在G20财长和央行行长会议上表示,中国经济高质量发展延续向好,长期向好的基本面及支撑条件未变,央行将继续实施适度宽松货币政策,支持经济增长与金融市场稳定。他指出,地缘冲突仍是全球经济的最大不确定性,部分国家国债市场波动及AI资产估值回调风险加剧了金融脆弱性,金融监管现代化不应损害体系稳定。关于全球失衡,潘功胜提出,分析不能只看经常账户,也应重视资本流动等金融因素;汇率受到增长、政策及风险事件等多重因素影响,与经常账户不存在简单线性关系,逆差国和顺差国应共同推动全球经济实现动态平衡。
Anthropic估值预期承压:收入增速放缓,部分投资者转向1.5万亿美元
据《The Information》报道,Anthropic在周三举行的旧金山投资者会议上披露,第三季度收入达到168亿美元,环比增长约45%,低于第二季度超过140%的增幅。部分潜在投资者认为,承销商应下调IPO估值预期,估值可能低于1.5万亿美元,而此前部分投行私下讨论的水平约为2万亿美元。行业竞争加剧,OpenAI正在加强企业级AI产品,并通过更低价格竞争;Google、Meta等公司的新模型,以及开源模型,也在给Anthropic带来压力。
阿里巴巴、台积电在列,美股期权交易时段下周扩容
据芝加哥期权交易所(Cboe)公告,旗下Cboe Options Exchange(C1)将于下周一开始,为指定股票及ETF期权增加早间和收盘后的交易时段。阿里巴巴、台积电、英伟达、苹果、特斯拉等热门公司的期权均在公告覆盖范围内。对于投资者而言,最直接的变化是:这些股票期权可以参与美东时间上午7:30至9:25的美股盘前交易,也可以在常规交易结束后继续交易15分钟。此次覆盖范围包括美股“科技七巨头”,以及AMD、博通、英特尔、美光、甲骨文、迈威尔科技、闪迪、Palantir、Robinhood等热门公司,阿里巴巴、台积电、诺基亚、辉瑞、美国银行和福特也在公告名单中。
个股聚焦:黄仁勋力挺CoreWeave,公司股价反弹但信用压力仍在
据彭博社10月15日报道,黄仁勋在斯德哥尔摩活动上表示, CoreWeave (CRWV.US) 的财务实力持续改善,资本成本正在下降,他对公司持乐观态度,并认为无需英伟达提供财务兜底。相关表态后,CoreWeave收复早盘跌幅,收涨约5.9%至69.69美元。不过,据路透社援引标普全球市场财智数据,公司五年期信用违约互换利差盘中升破1100个基点,2031年到期债券收益率一度达到约16%,随后回落至约14%。LSEG数据显示,公司债务接近500亿美元。德意志银行策略师Jim Reid表示,当AI资本开支越来越依靠债务融资,而非自由现金流支持时,投资者需要更加重视信用市场的价格变化。
马斯克确认Star Mind明年量产,英伟达合作延伸至太空算力
马斯克10月15日在X上表示, SpaceX (SPCX.US) 与英伟达 (NVDA.US) 共同设计的Star Mind计算机表现优于多数人的预期,预计2027年进入量产,并称赞与英伟达工程团队合作的体验。此前,黄仁勋公开谈到,马斯克正使用英伟达技术训练和部署自有AI模型,双方工程团队密切协作,开发可兼顾太空及地面部署的新型服务器架构。黄仁勋还表示,马斯克在计算、能源及物理基础设施交叉领域具备经验,太空算力是双方计划共同探索的新市场。相关项目面向近地轨道数据中心,拟结合太阳能供电、辐射散热及星间激光通信。马斯克此次再次确认量产目标,并强调双方工程团队正在共同推进设计。
Meta发布8160亿参数开放权重模型,联手苹果拓展桌面AI
Meta Platforms (META.US) 10月15日宣布发布Muse Spark Open,模型总参数8160亿、激活参数420亿,支持约100万Token上下文,重点面向编程、复杂软件工程和长周期智能体任务。公司称,模型经苹果 (AAPL.US) MLX框架优化,可在两台搭载M5 Ultra芯片的Mac Studio上运行,每台最高可使用512GB统一内存。模型权重已通过微软、谷歌及亚马逊云平台和Hugging Face等渠道提供,并适配英伟达、AMD、英特尔和苹果芯片。Meta以附有限商业条款的许可证开放权重,允许许多开发者免费使用;公司强调,开放的是可供自行部署和调整的模型权重,商业使用仍须遵守授权条款。
谷歌量子计算研究亮相《科学》杂志
谷歌-C (GOOG.US) 周四介绍发表于《科学》的量子计算研究:团队在Willow处理器上验证“魔法态培育”技术,将相关量子态的错误率降至未经培育时的约1/40,获得逻辑保真度达99.99%的T态。该实验论文已于2025年12月以预印本形式公开,彼时已披露上述核心结果。该技术有望降低通用容错量子计算所需的资源开销,但仍需更大规模验证。
Netflix任命Peter Rice掌管内容,前迪士尼高管接替Bajaria
据奈飞 (NFLX.US) 10月15日声明及路透社报道,公司任命前迪士尼高管Peter Rice为首席内容官,接替即将离任的Bela Bajaria,任命自10月26日起生效。Rice将统筹各地区剧集、电影及直播内容策略,此前曾担任迪士尼电视业务和综合娱乐业务负责人。Bajaria于2016年加入Netflix,2023年出任首席内容官,任内公司推出《布里奇顿》《鱿鱼游戏》等作品,并通过与WWE及NFL签订多年协议拓展直播。此次调整发生在Netflix宣布裁减约6%、约1000名员工之后一天。此前披露的裁员主要涉及产品、技术、法律及人力资源部门,为公司2022年以来最大规模裁员。
可口可乐再新高,拿下肯德基美国饮料合作,涉及3718家门店
据路透社10月15日报道,肯德基宣布选择可口可乐 (KO.US) 作为美国门店饮料合作伙伴,结束与百事可乐 (PEP.US) 约四十年的合作关系。可口可乐产品预计于2027年春季前进入肯德基美国3718家餐厅,双方未披露交易财务条款。百事此前曾持有肯德基,1997年剥离餐饮业务后继续提供饮料服务。百事发言人表示,公司已与百胜续签Taco Bell及肯德基国际门店的饮料合作协议,其中Taco Bell合同期限为十年,海外肯德基业务不属于此次美国门店转换范围。可口可乐目前也是麦当劳和温迪的长期饮料合作伙伴。《华尔街日报》率先报道了此次合作调整,随后得到公司方面确认。
港市前瞻:南向资金追踪|净卖出近51亿港元回流腾讯抛售长飞光纤及华虹宏力
数据显示,南向资金昨日成交约801.38亿港元,较前一日放量约94亿;约为恒指成交总额的35.75%,占比仍不足四成。
港股今日承压回调,恒指收跌1.03%险守24000点关口。南向资金全天净卖出约50.80亿港元,为近两周以来单日流出新高。其中,沪港股通净流出约6.65亿港元,而深港股通净流出约44.15亿港元。
个股方面,交易所数据显示,昨日南向资金:
大幅净买入:腾讯控股(00700.HK)8.52亿港元;中国海洋石油(00883.HK)3.31亿港元。
大幅净流出:长飞光纤光缆(06869.HK)9.31亿港元;华虹宏力(01347.HK)8亿港元;中芯国际(00981.HK)7.74亿港元;小米集团-W(01810.HK)6.54亿港元;联想集团(00992.HK)3.56亿港元。
投资要点
腾讯控股昨日跌1.32%,资金前5日加仓530万股,短线出现回流信号。
中国海洋石油昨日跌2.10%,资金前5日加仓1021万股,短线流入趋缓。
长飞光纤光缆昨日跌13.17%,资金前5日减持963万股,继续加速流出。
华虹宏力昨日跌7.83%,资金前5日减持916万股,继续加速流出。
中芯国际昨日跌3.96%,资金前5日减持1976万股,继续加速流出。
小米集团-W昨日涨2.65%,资金前5日加仓2598万股,短线仍以回流为主。
联想集团昨日跌14.54%,资金前5日减持1278万股,继续以流出为主。
港股公告精选
赣锋锂业(01772.HK):前三季度营收约361.59亿元,同比增长147.24%;净利润约50.12亿元,同比增长19540.50%。
迈富时(02556.HK):前三季度AI应用业务收入同比增长114%,精准营销服务收入同比增长32%。
招金矿业(01818.HK):三季度营收135.1亿元,同比增加8.69%;净利润19.7亿元。
上海复旦(01385.HK):预计前9月实现营收约34.5亿-36.5亿元股指配资公司,同比增加约为14.07%至20.68%;净利润约为9.5亿-11.5亿元,同比增加约为187.63%至248.18%。
财经日历: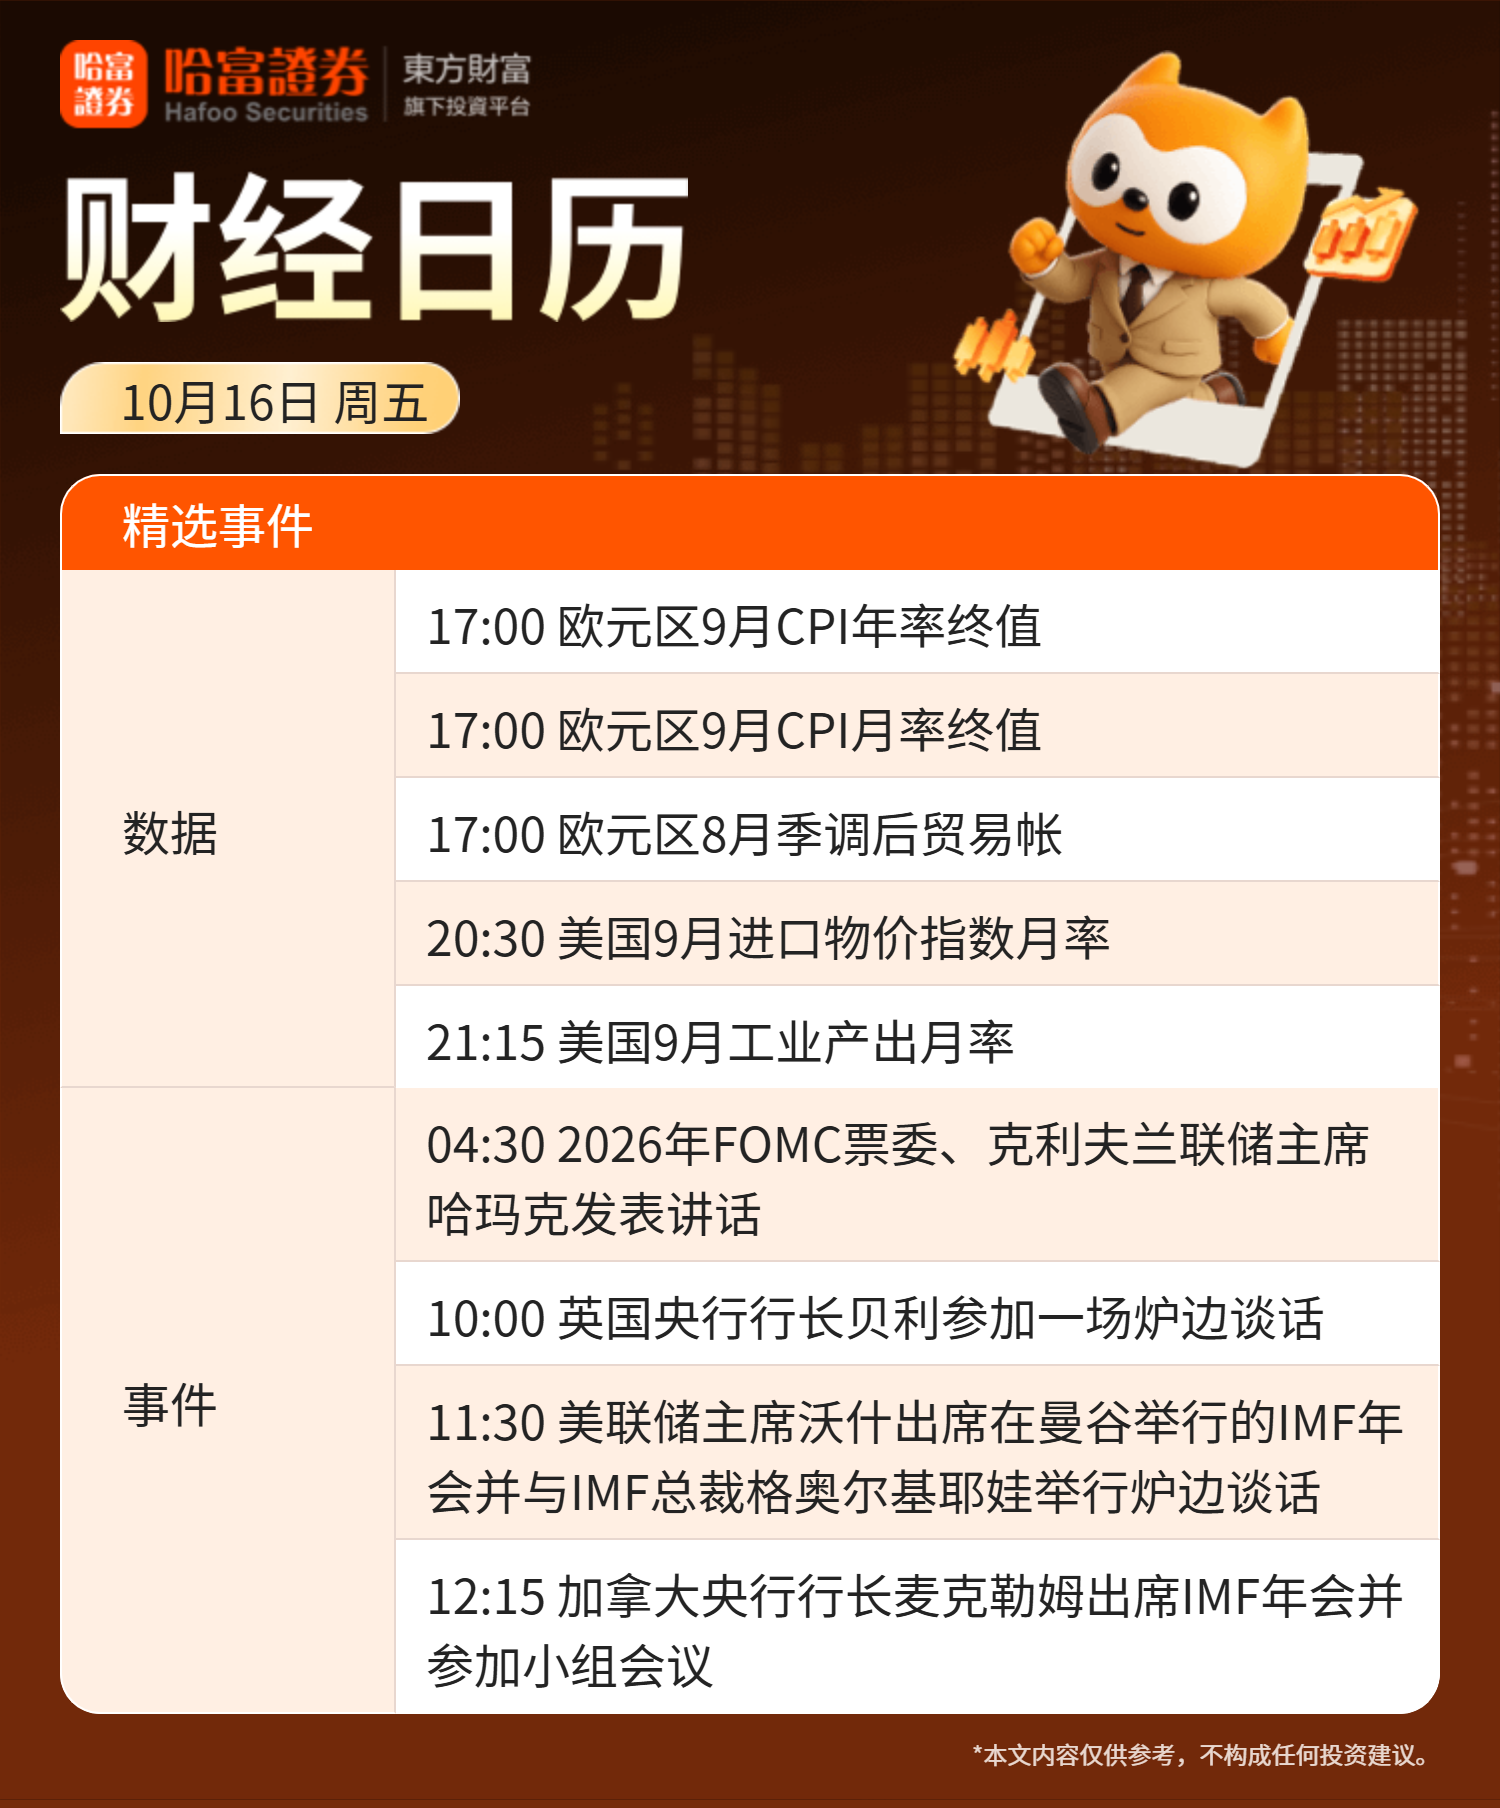
文章为作者独立观点,不代表中国股票配资网_股票配资网_实盘配资排行榜观点
- 上一篇:十大炒股杠杆平台哪个好 台积电有望提前完成明年产能目标 美银料2纳米制程营收贡献升至11%
- 下一篇:没有了
相关文章


